
咨询热线:
13905046298
0594-2261218
咨询热线:
13905046298
0594-2261218
 吴国章律师,男,1997年毕业于华东政法大学法律系。1999年10月份成为一名执业律师,2003年5月份发起创办福建壶兰律师事务所,现为该所主任。吴国章律师还先后兼任莆田市人民政府行政复议员、莆田市人大内司委法... 详细>>
律师姓名:福建壶兰律师事务所律师
电话号码:0594-2261218
手机号码:13905046298
邮箱地址:510320027@qq.com
执业证号:13503199910474166
执业律所:福建壶兰律师事务所
联系地址:福建省莆田市城厢区龙桥街道三迪国际公馆33—34层

十年以上有期徒刑的医保诈骗案何以辩护为二年的虚开发票罪
近年来,随着医保政策改革的深化、深入,医保付费模式也发生了根本性的变化。比如,对医药耗材的采购,公立医院需执行阳光集采机制,以阳光集采价作为医保基金统筹地区制定医保标准的基础;而民营医院,可自主定价,但自主定价不以超过集采价和医保标准为上限。对于医保报销,传统报销模式是项目医疗费乘以一定比例,医疗费用越高,报销越多,一些医院为套取医保基金,就虚构治疗、过度治疗,造成国家医保基金的严重损失;而现行的DRG/DIP付费模式,完全颠覆了固定比例的报销模式。在这种背景下,对医保诈骗类案件的审查判断也发生了相应的变化,不能以传统的政府定价和固定比例报销模式来评价医保诈骗犯罪。在近期,笔者就辩护了一起民营医院通过抬高药品价格套取医保基金的诈骗案件。检察机关原指控构成诈骗罪,但经过我们辩护律师的无罪辩护,最终变更指控为虚开发票罪,法院以虚开发票罪对被告人定罪量刑。被告人的刑期从原来诈骗罪的十年以上有期徒刑大幅降低为1-2年不等的有期徒刑,取得了良好的辩护效果。本文就该案的无罪辩护思路进行分享并作抛砖引玉。
一、案情简介
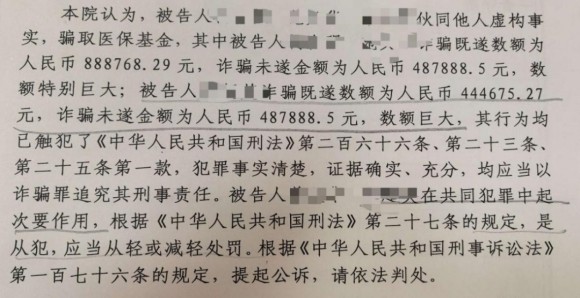
某区检察机关起诉书指控,某民营医院于2020年5月份成为该市的医保定点医院后,其负责人即被告人林某某便要求中药饮片供应商高开进货价以骗取国家医保基金赚取返款,具体模式是:医院按采购合同约定的价格向药品供应商支付货款,供应商也按合同价开具发票,但供应商在收到货款后应将其中40%返还给医院,医院按照合同价进行医保报销。被告人张某某作为医院的会计、采购员,明知该医院存在骗取医保基金的行为,仍按照被告人林某某的指示,对接供应商,并提供私人银行账户或现金接收供应商返款。被告人方某某作为该医院的财务经理,明知该医院存在骗取医保的行为,仍对被告人张某某收取的返款进行审核确认,再进入医院账户,最终用于医院日常经营开支。经统计,至案发时,该医院接收供应商返款共计人民币200万元,以此多申报医保基金达150万元。据此,检察机关认为,三被告人通过虚构事实骗取医保基金,数据特别巨大,构成诈骗罪。
二、审理经过
在开庭审理期间,福建壶兰律师事务所吴国章律师接受被告人张某某的委托作为其辩护人,出庭对全案作无罪辩护。该案的其他被告人及其辩护律师也均作全案无罪辩护。
无罪辩护的主要理由有两个:第一,根据国家政策规定,民营医院对药品享有自主定价权,民营医院在采购药品过程中采取高开返点的商业模式,是自主定价的表现,其自主定价没有高于集采价和医保标准,没有骗取国家医保基金,不构成诈骗罪。第二,当前医保报销模式均采用DIP模式,该模式相当于医保基金统筹地区的医疗费包干,即使抬高药品价格也不会造成国家医保基金损失。
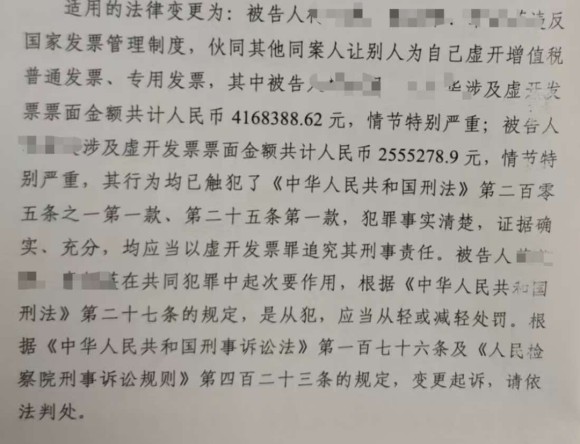
鉴于辩护律师提出的无可辩驳的无罪辩护理由,检察机关变更了指控,将诈骗罪变更为虚开发票罪。
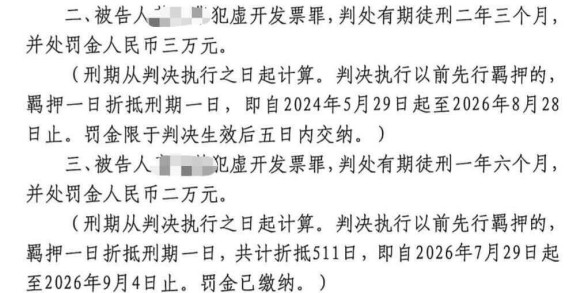
法院经再次开庭审理,最终以虚开发票罪判处各被告人有期徒刑1-2年不等的刑期。
三、无罪辩护理由
(一)自主定价下的无罪理由
1.自主定价的规范依据
2014年,国家发改委、卫计委、人社部发布《非公立医疗机构医疗服务实行市场调节价的通知》(发改价格【2014】503号),其中第一点规定,“名录之外所有医疗服务机构均为非公立医疗机构,其提供的所有医疗服务价格实行市场调节。各地要督促落实非公立医疗机构医疗服务价格实行市场调节的相关政策,不得以任何方式对非公立医疗机构医疗服务价格进行不当干预”;“非公立医疗机构……并执行与公立医院相同的支付政策”。
前述规定明确两个政策要点:第一,自2014年开始,国家对民营医院的药品、耗材实行市场调节价,由民营医院自主定价,不再实行政府指导价。同时,对于医保报销,享有与公立医院相同的标准,医保报销标准进入“一元制”时代。第二,自主定价的“价”不仅包括采购价,而且重点在于销售价,即向患者提供药品时的价格,《通知》中表达为“提供的所有医疗服务价格实行市场调节”,意思显然不是采购价,因为采购价的自主定价权不在于医院,而在于药品供应商,当然医院可以通过多方谈判竞价以影响采购价格。
(2)2015年国家发展改革委等部门颁布《推进药品价格改革的意见》(发改价格[2015]904号),其中第二部分的“改革药品价格形成机制”规定,“除麻醉药品和第一类精神药品外,取消药品政府定价,完善药品采购机制,发挥医保控费作用,药品实际交易价格主要由市场竞争形成。其中:(一)医保基金支付的药品,由医保部门会同有关部门拟定医保药品支付标准制定的程序、依据、方法等规则,探索建立引导药品价格合理形成的机制。(二)专利药品、独家生产药品,建立公开透明、多方参与的谈判机制形成价格。(三)医保目录外的血液制品、国家统一采购的预防免疫药品、国家免费艾滋病抗病毒治疗药品和避孕药具,通过招标采购或谈判形成价格。(四)麻醉药品和第一类精神药品,仍暂时实行最高出厂价格和最高零售价格管理。(五)其他药品,由生产经营者依据生产经营成本和市场供求情况,自主制定价格。
(3)2019年,国家医疗保障局颁布《关于做好当前药品价格管理工作的意见》,重申了坚持市场调节药品价格的总体方向。要求医疗保障部门管理价格的药品范围,包括化学药品、中成药、生化药品、中药饮片、医疗机构制剂等。再次强调,麻醉药品和第一类精神药品实行政府指导价,其他药品实行市场调节价。
2.自主定价不构成医保诈骗的无罪逻辑
由于自主定价机制在制度设计时,其本身安排了民营医院可通过自主定价机制获得一定的利益空间,以此维系民营医院与公立医院的平等待遇与保护。在这种背景下,民营医院通过加价的自主定价方式进行医保报销,是实现制度性利益空间的正常经营活动,从政策层面看,并不构成犯罪。从诈骗罪的构造看,也不符合其犯罪构成逻辑。
(1)没有非法占有的主观目的
由于国家对公立医院和民营医院执行统一的医保报销标准,且执行统一报销标准的目的是让民营医院有一定的获利空间,以实现对民营医院的平等保护,为此,民营医院有权根据统一的报销标准来决定药品、耗材的零售价,以此在政策许可的范围内获得相应利润。比如,假设民营医院某骨科耗材的单位采购价格为300元,而医保报销标准可达400元,该民营医院有权决定其销售价为400元,并以400元进行医保报销,其中100元差价为医院可得的利润。而这100元可得利润是医保报销标准划定以后允许民营医院可获得的利润,该利润不是从医保基金中套取的,不是非法获得的,而是从下游供应商谈判压低采购价并从供应商获得的让利。
显然,通过抬高药品耗材的零售价进行医保报销,是法律、政策基于平等保护而赋予民营医院享有的利润空间。而且这种利润空间是政策设计时所蕴含的一种获利机会,并非所有民营医院都能实际实现该利润空间,能否实际实现该利润空间,取决于该种药品、耗材特定的采购渠道以及协商谈判结果,取决于下游药品耗材供应商能否进行实际让利。
第一,既然民营医院有自主定价权,而且自主定价权不会造成医保基金损失,因为自主定价一旦超出医保支付标准,超出部分就不能取得报销,那么民营医院如何自主定价则是其自主经营的一种体现。既然自主定价是自主经营权的体现,实践中民营医院可采取各种方法实现采购价和销售价的高差价,比如“直接加价式”“返点加价式”“虚增销售环节加价式”等,但不论以何种形式抬高采购价或销售价,只要其不高于统筹地区公立医院的医疗价格水平和医保支付标准,都是政策所允许的,仅是民营医院自主定价方式不同而已,其本质没有任何区别。
(2)没有造成医保基金损失
根据诈骗罪的罪状描述,其属于结果犯,必须造成被害人财物被骗损失的事实,如果没有损失,则无诈骗可言。诈骗罪的财物损失,必须符合相应的逻辑构成:首先,行为人实施了“虚构事实”或“隐瞒真相”的欺诈行为,该欺诈行为在内容、程度和结果上,都足以使行为相对方陷入错误的认知,并进而“自觉”地处置自己的财物;其次,受害一方在处置自己财物时,并没有意识到处置的非对价性,反而认为自己将获得对价,即其对对价有事实和法律上的期待,但最终落空。
但在医保报销中,民营医院的自主定价及其报销行为显然不符合前述逻辑构造。
首先,民营医院可能确实虚构了销售环节和采购价格,但采购价格并非医保报销的价格,与医保报销没有任何关联,两者不存在手段与目的或因果上的逻辑关系,民营医院在报销医疗费用时无需提供采购合同和发票就是最好的论证。
其次,医保机构仅关注医院的销售价,该销售价是医院向患者提供医疗服务时所标注的价格,此种价格是民营医院自主定价的结果,只要其没有超过医保支付标准,就是合理的价格;即使超过医保支付标准,也不影响民营医院在标准内继续报销。可见,即使民营医院超标准报销,也不会造成多套取医保基金的结果,因为严格的医保审查程序将自动剔除超出的部分。当然,超标准报销对医院仍有一定的影响,但这种影响仅限于医保协议所约定的范围,比如影响其评级和考核评分,但因为没有造成医保基金损失而不会触动刑法。
最后,医保机构在划定的医保支付标准内向民营医院支付医保报销金额,说明医保机构对其处置医保基金的对价性是明知的,即只要在医保支付标准范围内的支出,均属于“对价”范围。这种划定的对价范围类似于医保费用包干。
(二)DIP付费模式下的无罪理由
1.DIP付费模式及其报销原理
所谓DIP,是Diagnosis-Intervention Packet的缩写,通俗点讲就是“按病种分值付费”,是国家根据年度医保支付总额和每个病种的既往费用,对每个疾病与治疗方式的组合形成的一个支付标准,或者说赋予一个权重值即分值(RWi),该值反映了该组病种的资源消耗程度。
病种分值计算公式为:病种分值(RWi)=该病种近三年全市平均住院费用(mi)/全部病例近三年平均住院费用(M)
简单地说,所谓病种分值,是指每个病种可以得到的权重是多少,或者说可以得多少分,病种分值RWi越高,反映该病种的资源消耗越高,医疗费用也越高,医保报销也会相应提高。
由于病种分值是通过全市(统筹地区)住院平均费用大数据得出的,因此,不论对全市哪个医院,每个病种的分值都是一样的,这个支付标准就体现了对全市所有医院实现标准化支付的方式,所以DIP付费是国家医保推行的一种更合理的就诊、付费方式,会让所有患者的付费更加合理。如去医院住院要治疗糖尿病,那么对于糖尿病医保部门会按病种给予一个支付标准金额,不论在医院花多少钱,医保部门都只会按病种的固定分值进行报销,多出的费用医院要自行承担,从根本上杜绝过度医疗的行为【参见《什么是DIP》,榕江仁康医院官网】。
DIP模式就是将过去医保基金向医疗机构“按项目付费”为主,改革为“按病种付费”为主。换言之,就是将过去的“为治疗过程”付费,改革为“为治疗结果”付费,对同组患者,确定相似的费用标准,由医保部门“打包”支付给医疗机构【参见《医保支付方式改革,如何影响看病就医?》,国家医疗保障局官网,https://www.nhsa.gov.cn/art/2024/4/10/art_52_12345.html】,从源头改变对医疗机构和医务人员的激励机制,从“多开项目获得收益”,转变为“控制成本也能获得收入”。
以某市某位脑血栓患者住院进行介入溶栓治疗为例,如果该患者没有其他合并症或者并发症,将被归为“脑血管病溶栓治疗,不伴并发症或合并症”组,医保基金根据该组的费用标准15870元,将治疗费打包支付给医院,(即使治疗费用不到15870元,医疗机构也可以将医保多支付的结余予以留用)。如果该患者同时患有糖尿病,则会被归为“脑血管病溶栓治疗,伴严重或一般并发症与合并症”组,医保基金的支付金额也上调为23153元(治疗费用如果不足23153元,医疗机构也仍然可以将结余留用)。
所以,通俗地理解,DIP付费模式就是一种按病种包干的医保报销模式,如果医院对病人过度治疗,所花费用超过了该病种根据分值而可得的报销标准,则超过部分由医院承担,医院将出现亏损。在这种背景下,任何医院都不愿意过度治疗或增加医疗费用,否则就承担亏损的风险。
2.抬高价格不会影响全市病种分值点值
不可否认,医疗机构通过过度治疗或增加医疗费用,不但会增加该病种的年度平均住院费用(mi),也增加了全部病例的平均住院费用(M),而病种分值是通过mi和M的比值确认的,因此分值确实会发生变化。但是,因为抬高的报销价格的数额毕竟极其有限,在年度某病种住院总费用及全部病例住院总费用的大数据面前,这些抬高的报销价格几乎难以改变原有的分值和点值。
(1)关于分值问题
分值的计算公式前文已列举,现举一个例子来说明抬高某个病例的住院费用,对该病种的分值不会造成影响。
假设2024年甲市偏瘫患者有3万例,住院总费用为2.4亿元,平均住院费用为8000元;当年全市住院总费用为30亿元,总病例为50万,则平均住院费用为6000元,那么偏瘫的病种分值为8000/6000=1.33
现假设某医院在2024年的偏瘫患者中抬高医疗费用30万元,则住院总费用为2.4030亿元,平均住院费用为8010元;当年全市住院总费用为30.0030亿元,平均住院费用为6000.6元,此时偏瘫的病种分值为8010/6000.6=1.33
可见,当某医院在某年度内对偏瘫病种抬高治疗费用30万元时,对全市偏瘫病种的分值没有任何影响。那么,该医院在医保报销时仍共用同一的病种分值,不可能因此多报销30万元。然而,如果按照传统的“项目比例”报销模式,比如按照实际医疗费用的85%报销,抬高医疗费用30万元,可多套取医保基金25.5万元。这就是DIP付费模式与传统“项目比例”模式的根本区别。
就本案而言,控方指控2021年虚高金额为48万元,如果把这些金额分摊到该医院涉及的所有病种中(病种目录中的病种为9000多组),现姑且按60组病种计算,则每个病种抬高的金额仅为8000,对于海量数据的全市某病种住院费用和全市所有病例住院费用而言,根本就是微不足道,不会因此任何实质性影响。
(2)关于分值点值
所谓分值点值,是(全市定点医疗机构年度住院医疗总费用-全市定点医疗机构住院医保基金实际发生总额+年度DIP医保基金预算总额-区域调节金)÷全市定点医疗机构年度总分值”,根据该规定,影响分值点值的都是全市范围内几十亿元、上百亿元的医疗费用大数据,抬高的几十万医疗费用难以对分值点值造成任何实质性影响。
所以,在DIP付费模式下,医保部门关注的是定点医保机构的年度总分值和分值点值,并不在乎其价格是否虚高,比如本案中药品供应商返还给医院的款项并不会由医保部门直接支付给医院,而是通过可能影响分值、分值点值而间接地影响了结算金额,但这种影响正如前文所述,是微乎其微的,完全可忽略不计。如果要真正计算抬高价格是否造成医保基金损失,则要通过两种数据对比才得以实现:一是计算在没有抬高价款的情况下,正常的分值和点值是多少,医院应结算的医保基金是多少;二是在抬高价款的情况下,分值和点值又是多少,医院可结算的医保基金又是多少。如果后者的数据高于前者,则说明确实造成医保基金损失;如果两者数据没有差距,则没有造成医保基金损失。
联系我们:
壶兰·总所
地址:福建省莆田市城厢区东园路三迪国际公馆33层(市政府对面),电话:0594-2261218,邮编:351100
壶兰·广州所
地址:广东省广州市越秀区沿江中路298号江湾新城C座,电话:020-83528340,邮编:510000
壶兰·仙游所
地址:福建省莆田市仙游县鲤城街道紫檀南街锦福家园2号楼315,电话:0594-8260396,邮编:351200
壶兰·秀屿所
地址:莆田市秀屿区笏石镇泰安汇景园18号楼103室,电话:0594-5878885,邮编:351146
免责声明:本网部分文章和信息来源于国际互联网,本网转载出于传递更多信息和学习之目的。如转载稿涉及版权等问题,请立即联系网站所有人,我们会予以更改或删除相关文章,保证您的权利。
Copyright © 2017 www.ptdls.com All Rights Reserved.
联系方式:0594-2261218;139-0504-6298
联系地址:福建省莆田市城厢区龙桥街道三迪国际公馆33—34层
技术支持:网律营管